
Financiële zekerheid ontstaat meestal niet door één grote beslissing. Inkomen, vaste lasten, wonen, sparen en onverwachte uitgaven hebben allemaal invloed op hoeveel financiële ruimte een huishouden daadwerkelijk heeft. Wie deze onderdelen samen bekijkt, krijgt een realistischer beeld dan iemand die alleen naar het saldo op de bankrekening kijkt.
Een goed overzicht begint daarom bij de basis: wat komt er maandelijks binnen, welke uitgaven keren steeds terug en hoeveel blijft er over voor sparen en variabele kosten? Vanuit dat overzicht wordt het eenvoudiger om grotere beslissingen, zoals het kopen van een woning, beter te beoordelen.
Van Uurloon Naar Een Realistisch Maandinkomen
Voor werknemers met een vast maandsalaris is het bruto inkomen relatief eenvoudig terug te vinden. Bij een uurloon, wisselende uren of verschillende toeslagen kan het lastiger zijn om vooraf te bepalen hoeveel inkomen een gemiddelde maand oplevert.
Wie het uurloon naar maandloon wil omrekenen, moet daarom eerst weten hoeveel betaalde uren gemiddeld worden gewerkt. Een eenvoudige bruto-inschatting kan worden gemaakt door het uurloon te combineren met het gemiddelde aantal betaalde uren. Het werkelijke nettobedrag hangt vervolgens af van onder andere belastingen, heffingskortingen, pensioeninhoudingen en andere persoonlijke factoren.
Bij wisselende uren is één uitzonderlijk goede maand geen ideale basis voor een langdurige financiële verplichting. Een gemiddelde over een langere periode geeft vaak een bruikbaarder beeld.
Kijk Naar Meer Dan Het Bedrag Op De Loonstrook
Een inkomen krijgt pas betekenis wanneer het tegenover de maandelijkse uitgaven wordt gezet. Huur of hypotheek, energie, verzekeringen, vervoer, boodschappen en abonnementen kunnen samen een groot deel van het beschikbare bedrag innemen.
Het helpt daarom om onderscheid te maken tussen vaste en variabele uitgaven. Vaste lasten zijn relatief voorspelbaar, terwijl uitgaven voor bijvoorbeeld boodschappen, vrije tijd en vervoer sterker kunnen veranderen.
Een financiële buffer is daarnaast belangrijk voor kosten die niet iedere maand voorkomen. Denk aan onderhoud, een kapot huishoudelijk apparaat of andere onverwachte uitgaven. Door hiervoor vooraf ruimte te reserveren, hoeft niet iedere tegenvaller direct tot financiële stress te leiden.
Een Hypotheek Begint Met Betaalbaarheid
Bij het kopen van een woning krijgt de maximale hypotheek vaak veel aandacht. Toch is het bedrag dat een geldverstrekker mogelijk wil financieren niet automatisch hetzelfde als het bedrag dat comfortabel binnen het eigen huishoudbudget past.
Mensen die online zoeken naar abn amro hypotheek berekenen proberen mogelijk een eerste indruk te krijgen van hun financieringsmogelijkheden. Zo’n online berekening kan nuttig zijn als oriëntatie, maar is geen definitieve hypotheekofferte of persoonlijk financieel advies.
De daadwerkelijke mogelijkheden hangen af van verschillende factoren, waaronder inkomen, bestaande financiële verplichtingen, woningwaarde, rente en de op dat moment geldende leennormen en voorwaarden.
Houd Rekening Met De Totale Woonlasten
Een hypotheek bestaat niet alleen uit rente en aflossing. Een woningeigenaar krijgt ook te maken met andere kosten, zoals verzekeringen, belastingen en onderhoud. Afhankelijk van de woning kunnen daarnaast servicekosten of andere terugkerende lasten relevant zijn.
Daarom is het verstandig om vóór een aankoop een ruimer woonbudget te maken. Bereken niet alleen of de maandelijkse hypotheeklast betaalbaar lijkt, maar ook hoeveel financiële ruimte daarna overblijft.
Een huishouden dat vrijwel het volledige beschikbare budget aan vaste lasten besteedt, is kwetsbaarder wanneer energieprijzen stijgen, inkomen tijdelijk daalt of onverwacht onderhoud nodig is.
Contant Geld Blijft Voor Sommige Situaties Praktisch
Hoewel veel betalingen digitaal verlopen, blijft contant geld voor sommige mensen en situaties nuttig. Het kan bijvoorbeeld worden gebruikt voor kleine dagelijkse uitgaven of wanneer iemand bewust met een vast contant budget wil werken.
Via geldmaat zoeken mensen onder andere naar informatie over mogelijkheden rond contant geld en automaten. Beschikbare functies kunnen per automaat verschillen en locaties of voorwaarden kunnen veranderen. Controleer daarom actuele informatie wanneer een specifieke handeling nodig is.
Contant budgetteren kan ook helpen om bepaalde variabele uitgaven tastbaarder te maken. Wanneer een vooraf bepaald bedrag voor bijvoorbeeld kleine persoonlijke uitgaven op is, wordt direct zichtbaar dat het geplande budget is bereikt.
Digitaal Overzicht Heeft Andere Voordelen
Digitale betalingen hebben juist als voordeel dat transacties gemakkelijk terug te vinden zijn. Bankafschriften kunnen daardoor helpen om patronen in uitgaven te herkennen.
Controleer bijvoorbeeld periodiek welke abonnementen automatisch worden afgeschreven. Kleine maandelijkse bedragen lijken afzonderlijk beperkt, maar kunnen gezamenlijk een aanzienlijk jaarlijks bedrag vormen.
Een combinatie van automatisch sparen en regelmatig controleren van uitgaven kan meer structuur geven. Door een spaarbedrag kort na ontvangst van het inkomen apart te zetten, wordt sparen minder afhankelijk van wat toevallig aan het einde van de maand overblijft.
Financiële Ruimte Geeft Meer Keuzevrijheid
Een bruikbaar financieel plan hoeft niet ingewikkeld te zijn. Het belangrijkste is dat inkomsten, vaste lasten, spaardoelen en mogelijke risico’s zichtbaar worden gemaakt.
Voor grotere financiële beslissingen thuis is voorzichtigheid extra belangrijk. Hypotheekrentes, fiscale regels, leennormen en voorwaarden kunnen veranderen. Gebruik online berekeningen daarom als hulpmiddel voor oriëntatie en controleer actuele gegevens bij de relevante financiële instelling of een gekwalificeerde adviseur voordat een definitieve beslissing wordt genomen.
Wie weet wat er binnenkomt, waar het geld naartoe gaat en hoeveel ruimte beschikbaar blijft, kan financiële keuzes beter afstemmen op de eigen situatie. Zo ontstaat een stabielere basis voor wonen, sparen en het opvangen van onverwachte kosten.
Verzekeringen Als Onderdeel Van Financiële Zekerheid
Een financiële buffer is belangrijk, maar niet ieder risico kan gemakkelijk uit spaargeld worden betaald. Daarom gebruiken huishoudens verzekeringen om bepaalde financiële gevolgen af te dekken. Dat betekent niet dat zoveel mogelijk verzekeringen afsluiten automatisch verstandig is. De dekking moet vooral passen bij de persoonlijke situatie en de risico’s die iemand zelf kan of wil dragen.
Bij het vergelijken van verzekeringen verdienen premie, eigen risico, uitsluitingen en maximale vergoedingen aandacht. Een lage premie kan aantrekkelijk lijken, maar biedt weinig voordeel wanneer belangrijke situaties buiten de dekking vallen.
Juridische Hulp Bij Een Conflict
Een conflict met een werkgever, verhuurder, winkel of andere partij kan onverwacht ontstaan. Juridische ondersteuning kan dan nuttig zijn, maar professionele rechtsbijstand kan kosten met zich meebrengen.
Wie informatie zoekt over arag rechtsbijstand kan zich bijvoorbeeld oriënteren op een rechtsbijstandverzekering. Welke conflicten daadwerkelijk verzekerd zijn, hangt af van de gekozen dekking en actuele polisvoorwaarden.
Let daarbij op mogelijke wachttijden en situaties die al bestonden voordat de verzekering werd afgesloten. Een verzekering afsluiten nadat een conflict is ontstaan, betekent niet automatisch dat dit bestaande probleem wordt gedekt.
Lees De Voorwaarden Vóór Er Een Probleem Ontstaat
Bij rechtsbijstand kunnen verschillende modules of rechtsgebieden worden onderscheiden. Denk bijvoorbeeld aan wonen, verkeer, werk of consumentenzaken. De precieze indeling verschilt per verzekeraar en product.
Controleer daarom vooraf welke situaties onder de verzekering vallen en welke uitzonderingen gelden. Kijk ook hoe juridische hulp wordt georganiseerd en onder welke voorwaarden eventueel een externe deskundige kan worden ingeschakeld.
Zo wordt niet alleen de maandelijkse premie vergeleken, maar ook de praktische waarde van de dekking.
Zorgverzekering Jaarlijks Opnieuw Bekijken
Een zorgverzekering is een ander type financiële bescherming. De Nederlandse basisverzekering kent wettelijke kaders, terwijl premie, polisvorm, gecontracteerde zorg en aanvullende verzekeringen per aanbieder kunnen verschillen.
De informatie rond een asr zorgverzekering kan als achtergrond dienen bij het vergelijken van zorgverzekeringen. De gekoppelde informatie heeft betrekking op 2025 en moet daarom niet zonder controle worden gebruikt voor actuele premies of voorwaarden.
Voor een huidige vergelijking zijn de meest recente polisvoorwaarden en informatie van de verzekeraar belangrijk. Controleer bijvoorbeeld welke zorgverleners zijn gecontracteerd en welke regels gelden voor vergoeding buiten het gecontracteerde netwerk.
Aanvullend Verzekeren Is Een Persoonlijke Afweging
Een aanvullende verzekering kan interessant zijn wanneer iemand verwacht bepaalde zorg te gebruiken die niet of beperkt vanuit de basisverzekering wordt vergoed. Toch is een uitgebreider pakket niet automatisch financieel voordeliger.
Vergelijk de extra premie met de verwachte vergoeding en controleer eventuele maxima, voorwaarden en beperkingen. Soms kan het financieel haalbaar zijn om bepaalde relatief beperkte kosten zelf te betalen.
Gezondheidsbehoeften verschillen sterk per persoon. Daardoor bestaat er geen zorgverzekering die voor iedereen automatisch de beste keuze is.
Schade Goed Vastleggen Voorkomt Onduidelijkheid
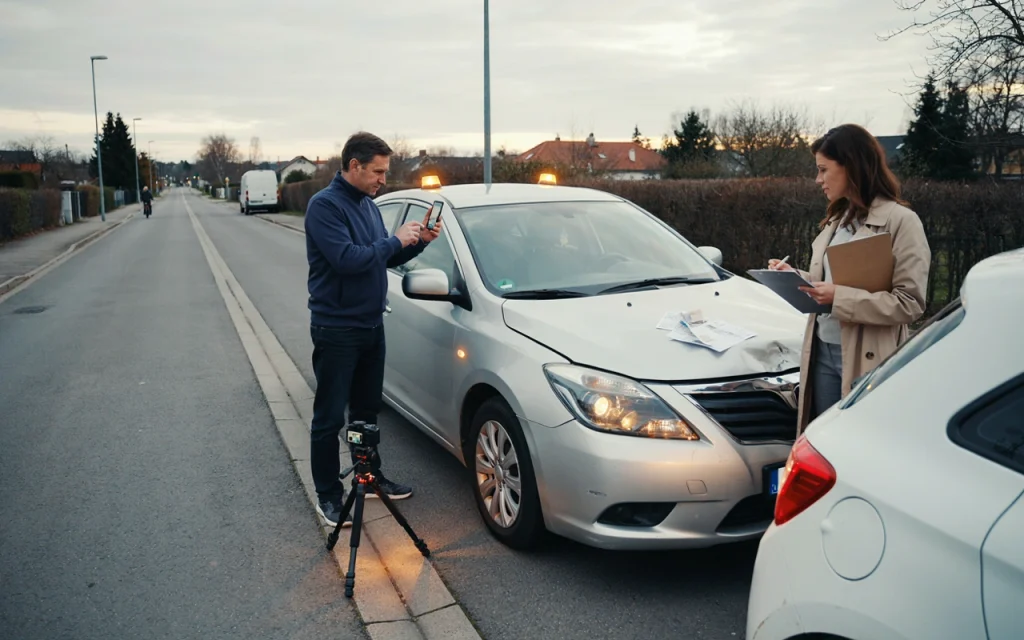
Na een verkeersongeval of andere schade kan de situatie stressvol zijn. Juist dan helpt het wanneer relevante informatie zorgvuldig wordt vastgelegd.
Wie zoekt naar schadeformulier online invullen pdf wil mogelijk weten hoe schadegegevens digitaal kunnen worden geregistreerd of waar een geschikt formulier beschikbaar is. Welke digitale procedure wordt geaccepteerd, kan afhangen van de verzekeraar en het type schade.
Noteer feitelijke informatie zo nauwkeurig mogelijk. Gegevens over betrokken partijen, voertuigen, locatie en omstandigheden kunnen relevant zijn. Foto’s kunnen eveneens helpen om de situatie en zichtbare schade vast te leggen wanneer dit veilig mogelijk is.
Veiligheid Komt Eerst
Bij een ongeval is het invullen van documenten niet de eerste prioriteit wanneer mensen gewond zijn of een gevaarlijke verkeerssituatie bestaat. Zorg eerst voor veiligheid en schakel waar nodig de passende hulpdiensten in.
Vermijd daarnaast onnodige speculaties over schuld op het schadeformulier. Beschrijf vooral wat feitelijk is gebeurd en volg de instructies van de verzekeraar voor verdere afhandeling.
Bewaar indien mogelijk een kopie van ingediende informatie en relevante correspondentie. Dat maakt het eenvoudiger om later te controleren wat precies is gemeld.
Ook Uitvaartkosten Kunnen Vooraf Worden Overwogen
Financiële planning gaat soms over onderwerpen waar mensen liever niet dagelijks bij stilstaan. Een uitvaart is daar een voorbeeld van. De kosten en persoonlijke wensen kunnen verschillen, waardoor huishoudens verschillende manieren gebruiken om hiervoor financiële ruimte te creëren.
Wie zich verdiept in een asr uitvaartverzekering kan bijvoorbeeld informatie zoeken over dekking, premie of mogelijkheden rond een bestaande verzekering. Actuele voorwaarden moeten altijd bij de verzekeraar worden gecontroleerd.
Bij een bestaande polis is het verstandig niet zomaar te stoppen of af te kopen zonder eerst de financiële gevolgen te begrijpen. De waarde, voorwaarden en consequenties kunnen afhankelijk zijn van het specifieke contract.
Breng Financiële Onderdelen Samen
Inkomen, woonlasten en verzekeringen worden vaak afzonderlijk bekeken, terwijl ze in werkelijkheid onderdeel zijn van hetzelfde huishoudbudget. Een verandering op één gebied kan daardoor invloed hebben op andere financiële keuzes.
Een hoger inkomen kan bijvoorbeeld meer ruimte bieden voor sparen, maar hogere woonlasten kunnen dat voordeel weer beperken. Verzekeringen zorgen voor terugkerende premies, terwijl ze tegelijkertijd bepaalde grote financiële risico’s kunnen verkleinen.
Begin daarom met overzicht. Bereken wat maandelijks binnenkomt, ken de totale woonlasten, bouw waar mogelijk een buffer op en controleer periodiek welke verzekeringen nog bij de huidige situatie passen.
Een verandering van woning, gezin, werk of inkomen kan aanleiding zijn om financiële keuzes opnieuw te bekijken. Door dat regelmatig te doen, blijven hypotheek, verzekeringen en dagelijkse uitgaven onderdeel van één samenhangend financieel plan.
Veelgestelde Vragen
Hoe groot moet een financiële buffer zijn?
Dat verschilt per huishouden. Inkomen, gezinssamenstelling, woning, vervoer en de kans op grotere onverwachte uitgaven bepalen hoeveel reserve praktisch is.
Waar moet je vooral op letten bij het vergelijken van verzekeringen?
Kijk niet alleen naar de premie, maar ook naar dekking, uitsluitingen, eigen risico, maximale vergoedingen en voorwaarden die voor jouw situatie relevant zijn.
Moet je ieder jaar je verzekeringen controleren?
Een periodieke controle is verstandig, zeker wanneer persoonlijke omstandigheden of polisvoorwaarden veranderen. Dat betekent niet dat overstappen ieder jaar noodzakelijk is.
Wat moet je direct na een verkeersongeval doen?
Zorg eerst voor veiligheid en medische hulp wanneer dat nodig is. Leg daarna, voor zover veilig mogelijk, relevante feitelijke gegevens en schade vast en volg de meldprocedure van de verzekeraar.
Waarom is een huishoudbudget belangrijk bij grote financiële beslissingen?
Een huishoudbudget laat zien hoeveel ruimte na vaste lasten werkelijk beschikbaar blijft. Daardoor kun je beter beoordelen of een hypotheek, verzekering of andere langdurige verplichting financieel haalbaar is.